Öğrenci Vizesi İçin Bloke Hesap (Sperrkonto) Nasıl Açılır? 2026 Tutarı ve Adımlar
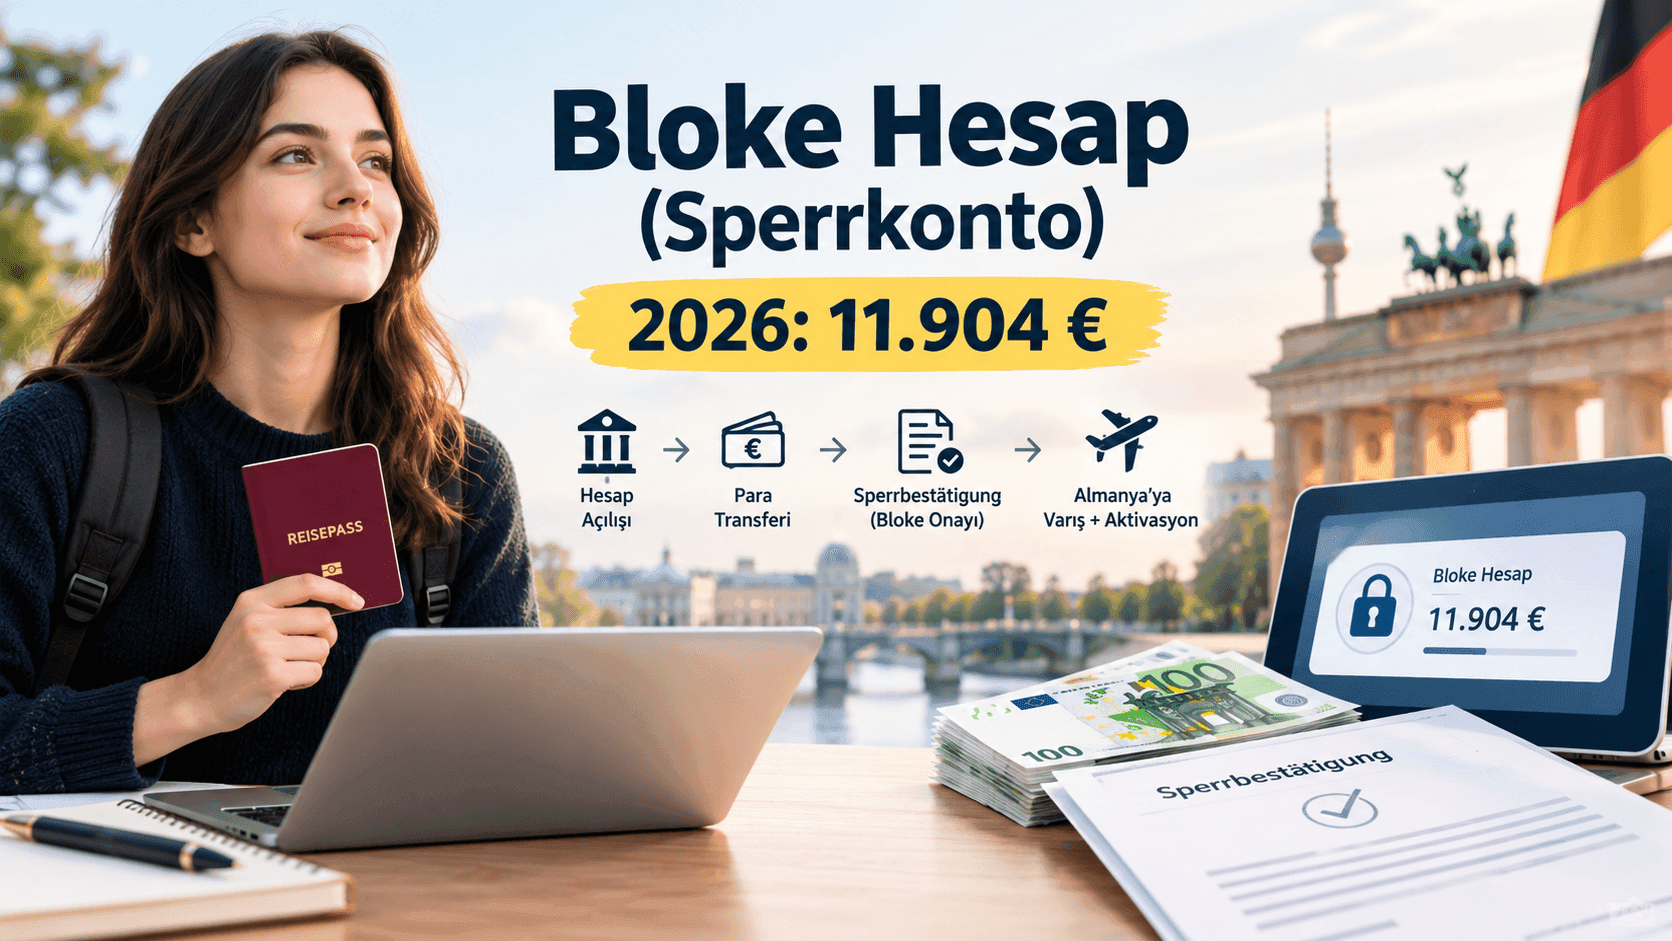
Almanya öğrenci vizesi için bloke hesap rehberi: 2026'da 11.904 euro tutarı, Fintiba ve Expatrio karşılaştırması, transfer tuzakları ve Türkiye'den başvuranlara özel notlar.
İçindekiler
Bloke hesap (Sperrkonto) nasıl açılır?
Almanya'da devlet üniversiteleri harç almıyor olabilir, ancak konsolosluk bir öğrenciden kendi geçimini sağlayabileceğini kanıtlamasını bekler. Bu kanıtın en yaygın ve en sorunsuz biçimi bloke hesaptır. Almancası Sperrkonto olan bu hesap, öğrenci vizesi dosyasının kalbinde yer alır: bloke onayı olmayan bir başvurunun kabul edilme ihtimali neredeyse yoktur.
Bu rehber, hesabın ne işe yaradığından başlayıp sağlayıcı seçimine, para transferindeki tuzaklara ve Almanya'ya varıldıktan sonraki adımlara kadar tüm süreci anlatıyor.
Bloke hesap tam olarak nedir?
Bloke hesap, adından da anlaşılacağı gibi içindeki paraya sınırlı erişim sağlayan özel bir banka hesabıdır. Bir yıllık geçim masrafı peşin olarak yatırılır, ardından hesap kilitlenir ve bankaya varış sonrası her ay yalnızca on ikide birlik dilim çekilebilir.
Mantığı basit: Alman makamları, bir öğrencinin ilk yılını maddi sıkıntıya düşmeden geçirebileceğinden emin olmak ister, ancak paranın tamamının ilk ayda harcanmasını da istemez. Aylık dilimler bu yüzden vardır.
Hesap açıldıktan ve para ulaştıktan sonra sağlayıcı, Sperrbestätigung adı verilen bir bloke onay belgesi düzenler. Vize dosyasına giren belge budur.
2026 rakamları
| Vize türü | Aylık tutar | Yıllık toplam |
|---|---|---|
| Öğrenci vizesi | 992 € | 11.904 € |
| Fırsat Kartı (Chancenkarte) ve iş arama vizesi | 1.091 € | 13.092 € |
Bu tutarlar Almanya Federal Dışişleri Bakanlığı tarafından belirleniyor ve BAföG öğrenci desteği oranına göre hesaplanıyor. Rakam en son Eylül 2024'te güncellendi, öncesinde aylık 934 euro seviyesindeydi.
Burada gerçekçi bir uyarı yerinde olur: 992 euro yasal asgari eşiktir, konforlu bir bütçe değildir. Berlin, Leipzig veya Ruhr bölgesinde bu tutarla geçinmek mümkünken, Münih, Frankfurt ve Stuttgart gibi şehirlerde aylık ihtiyaç çoğu zaman 1.200 euronun üzerine çıkar. Bloke hesap yasal bir formalite olarak görülmeli, gerçek bütçe ayrıca planlanmalıdır.
Adım 1: Sağlayıcı seçimi
Bloke hesap hizmetini bir dönem klasik bankalar da sunuyordu, ancak Deutsche Bank 2022'de bu hizmeti tamamen sonlandırdı. Bugün piyasa büyük ölçüde birkaç uzmanlaşmış sağlayıcının elinde:
Fintiba. En bilinen ve konsolosluklarda en köklü tanınırlığa sahip sağlayıcı. Kurulum ücreti ve aylık yönetim ücreti şeklinde ikili bir tarife uygular. Kredi kartıyla yapılan yüklemelerde bloke onayını çok hızlı düzenleyebilmesi en büyük avantajı.
Expatrio. Fiyat açısından genellikle daha uygun, sağlık sigortası ile birlikte paket sunması nedeniyle tercih ediliyor. Paketi satın alırken sigorta kısmının gerçekten ihtiyaca uyup uymadığını kontrol etmekte fayda var.
Coracle. Uzun süre üçüncü seçenek olarak anılan bu sağlayıcı, Ağustos 2025'ten itibaren yeni başvuru almayı durdurdu ve geçiş döneminde bazı kullanıcılar transfer ve belge sorunları yaşadı. Yeni bir başvuru için tercih edilmemeli.
Ücretler sağlayıcıya ve pakete göre değişiyor, ilk yıl toplamı kabaca 50 ila 150 euro bandında geziniyor. Fiyatlar sık güncellendiği için karar vermeden önce sağlayıcının kendi sayfasından teyit almak gerekir. Seçim yaparken sadece fiyata bakmak yerine, başvuru yapılacak konsolosluğun o sağlayıcıyı sorunsuz kabul edip etmediğine de bakmak akıllıca olur.
Adım 2: Hesabı açmak
Süreç tamamen çevrimiçi ilerler ve genellikle yarım saatten kısa sürer. Sırasıyla şunlar yapılır:
- Sağlayıcının sitesinden hesap oluşturulur ve kişisel bilgiler girilir.
- Pasaport taraması yüklenir. Pasaportun geçerlilik süresinin en az bir yıl daha olması beklenir.
- Kimlik doğrulaması yapılır. Bu adım genellikle video görüşme veya çevrimiçi kimlik doğrulama yoluyla tamamlanır, yanında pasaportun fiziksel olarak bulunması gerekir.
- Hesap açılır ve kişiye özel bir IBAN ile referans numarası verilir.
- Para transfer edilir.
- Para hesaba ulaştığında Sperrbestätigung düzenlenir ve genellikle PDF olarak indirilebilir hâle gelir.
Kimlik doğrulama adımında en sık yaşanan sorun bağlantı ve ışık kaynaklı reddedilmelerdir. Görüşmeye aydınlık bir odada, pasaport elde ve sabit bir internet bağlantısıyla girmek, birkaç kez tekrar denemek zorunda kalmayı önler.
Adım 3: Para transferi, yani asıl kritik adım
Sürecin en çok gecikmeye yol açan aşaması hesap açmak değil, paranın eksiksiz ulaşmasıdır.
Uluslararası havalelerde aracı bankalar (correspondent bank) transferden komisyon kesebilir. Hesaba 11.904 euro yerine 11.878 euro ulaşırsa, bloke onayı düzenlenmez ve dosya eksik tutar tamamlanana kadar bekler. Bu nedenle yaygın öneri, gerekli tutarın biraz üzerinde, yaklaşık 12.050 ila 12.100 euro göndermektir. Fazla kalan miktar kaybolmaz, hesabın bakiyesine eklenir ve aylık dilimlerle birlikte kullanılabilir.
İkinci kritik nokta masraf paylaşımıdır. Havale yapılırken masrafların gönderene ait olduğu (OUR) seçeneği işaretlenmelidir. Paylaşımlı seçenek (SHA) tercih edildiğinde kesinti alıcı taraftan yapılır ve yukarıdaki sorun doğrudan ortaya çıkar.
Üçüncü nokta gönderici adıdır. Transferin, hesabın sahibi olan öğrencinin kendi adına yapılması en temiz yoldur. Ebeveyn hesabından gönderim genellikle kabul edilir, ancak sağlayıcının ek açıklama ve akrabalık belgesi istemesi ihtimali vardır. Havale açıklamasına sağlayıcının verdiği referans numarasının yazılması zorunludur, aksi hâlde para gelir ama hangi hesaba ait olduğu eşleştirilemez.
Transferin ulaşması banka havalesinde birkaç iş günü sürer. Kredi kartıyla yükleme seçeneği sunan sağlayıcılarda bloke onayı çok daha hızlı, kimi zaman aynı gün düzenlenebilir.
Adım 4: Vize başvurusu ve sonrası
Sperrbestätigung elde edildikten sonra belge, vize dosyasının mali kanıt bölümüne eklenir. Bu noktada süreç konsolosluğa geçer.
Almanya'ya varıldıktan sonra hesabın aktive edilmesi gerekir. Aktivasyon için genellikle adres kaydı (Anmeldung) ve Almanya'da açılmış normal bir cari hesap (Girokonto) istenir. Aylık dilim bu cari hesaba aktarılır. Aktivasyon yapılmadığı sürece paraya erişilemez, bu yüzden varıştan sonraki ilk haftalarda halledilmesi gereken işler listesinin başında yer alır.
Bir de yenileme meselesi var. Bloke hesap bir yıllık geçimi kanıtlar. Oturma izni uzatılırken hesabın yeniden fonlanması veya alternatif bir gelir kanıtı sunulması istenir. İkinci yılda çalışma geliri veya burs bu ihtiyacı karşılayabilir.
Türkiye'den başvuranlara özel: rehberlerde yazmayan kısım
Bloke hesap anlatan kaynakların neredeyse tamamı Hindistan, Pakistan ve Nijerya gibi ülkelerden gelen başvuranları esas alır. Türkiye'den başvurmanın ise kendine özgü birkaç boyutu vardır.
Kur riski ve transferin zamanlaması
Bloke hesap, Türk lirası tutan bir aile için tek seferlik ve büyük bir döviz alımı anlamına gelir. Kurun oynak olduğu dönemlerde birkaç haftalık bir fark, toplam maliyette kayda değer bir değişiklik yaratabilir.
Burada iki karşıt risk vardır. Parayı çok erken çevirip beklemek, kur lehte hareket ederse kayıp gibi görünür. Çok geç kalmak ise vize randevusunun kaçırılması gibi çok daha ciddi bir sonuç doğurur. Pratikte doğru yaklaşım, kur tahmini yapmaya çalışmak yerine takvimi esas almaktır: vize randevusu netleştiği anda döviz alımının yapılması, iki riskten büyük olanını ortadan kaldırır.
Ayrıca döviz alımında uygulanan kambiyo gider vergisi ve bankaların havale komisyonu, toplam maliyete eklenmesi gereken kalemlerdir. Bu oranlar değişkenlik gösterdiği için işlem öncesinde bankadan güncel bilgi almak gerekir.
Bankadan transfer yaparken
Türkiye'den yurt dışına yapılan yüksek tutarlı transferlerde banka, işlemin amacına dair beyan isteyebilir. "Eğitim gideri" olarak belirtilmesi ve elde bir kabul mektubu veya hesap açılış belgesi bulunması işlemi hızlandırır. Şube üzerinden yapılan transferlerde OUR seçeneğinin doğru işaretlendiğini yazılı olarak teyit ettirmek, sonradan çıkabilecek eksik tutar sorununu baştan engeller.
Kredi kartıyla yükleme yapılacaksa kartın yurt dışı kullanıma açık olduğunun ve döviz limitinin yeterli olduğunun önceden kontrol edilmesi gerekir. On bin euroyu aşan bir işlem, standart kart limitlerinin üzerinde kalabilir.
Randevu takvimi belirleyicidir
Türkiye'de Almanya'nın Ankara Büyükelçiliği ile İstanbul ve İzmir Başkonsolosluklarına ait vize randevuları yoğun dönemlerde haftalar, hatta aylar öncesinden dolabiliyor. Bloke hesabın randevudan önce hazır olması şart olduğu için mantıklı sıra şudur: önce randevu alınır, sonra hesap açma ve transfer takvimi bu tarihe göre geriye doğru kurulur. Randevudan en az altı hafta önce hesabın açılmış ve fonlanmış olması güvenli bir tampon sağlar.
Almanya'da akrabası olanlar için alternatif yol
Türkiye'den başvuranların önemli bir kısmı, Almanya'da yaşayan bir akrabaya sahip olması bakımından diğer ülkelerden gelen öğrencilerden ayrılır. Bu durum, bloke hesaba alternatif bir kapı açar: Verpflichtungserklärung, yani resmi taahhütname.
Almanya'da yasal olarak ikamet eden ve yeterli geliri olduğunu belgeleyebilen bir kişi, yabancılar dairesine başvurarak öğrencinin masraflarını üstlendiğine dair resmi bir taahhüt verebilir. Bu belge, mali kanıt olarak bloke hesabın yerine geçebilir ve ailenin on iki bin euroyu tek seferde bloke ettirmesine gerek kalmaz.
Buna karşılık taahhüdün ciddi bir yük getirdiğini bilmek gerekir. Taahhütte bulunan kişi, öğrencinin geçim masraflarından ve gerekirse ülkeden çıkarılma masraflarından hukuken sorumlu hâle gelir. Yabancılar dairesi, bu kişinin gelirini ve mevcut yükümlülüklerini ayrıntılı biçimde inceler. Ayrıca her konsolosluk bu belgeyi tek başına yeterli görmeyebilir. Bu yüzden akraba desteği varsa bile, başvuru yapılacak konsolosluğun bu konudaki güncel tutumunu önceden öğrenmek gerekir.
Burs sahipleri
DAAD, Erasmus+ veya Türkiye Bursları gibi tanınan burs programlarından destek alan öğrenciler, burs onay yazısını mali kanıt olarak sunabilir. Bursun aylık tutarı yasal eşiği karşılıyorsa bloke hesap gerekmeyebilir. Tutar eşiğin altındaysa aradaki fark için kısmi bir bloke hesap talep edilebilir.
Bloke hesap, sürecin teknik olarak en kolay ama planlama açısından en az esnek adımıdır. Hesabı açmak yarım saat sürer, ancak paranın eksiksiz ulaşması, onayın düzenlenmesi ve randevu takvimine yetişmesi haftalara yayılır. Bu yüzden vize başvurusunun ilk planlanan adımı olması gerekir.
Vize dosyasının tamamı ve randevu süreci için öğrenci vizesi sayfasına, Almanya'ya vardıktan sonraki ilk işler için yerleşme rehberine göz atabilirsiniz.
Bloke hesabı ne zaman açacağınız sizin takviminize bağlı
Bu yazı herkes için geçerli adımları anlatıyor. Kişisel yol haritasında bloke hesap, sigorta ve vize randevusu sizin hedef döneminize ve bağlı olduğunuz temsilciliğe göre takvime yerleştirilir.
Danışmanlık firmalarına ödenen ücretlerin çok altında, tek seferlik 179 €.
Yol haritasını incele →Bu yazı genel bilgilendirme amaçlıdır. Süreçler ve tutarlar değişebilir. Başvurudan önce resmi kaynaklardan güncel bilgiyi teyit etmenizi öneririz.
Bunları da okumak isteyebilirsiniz
 Kayıt (Anmeldung)
Almanya'da İlk Ay: Anmeldung ve Banka Hesabı Rehberi
Almanya'ya vardıktan sonraki ilk adımlar: adres kaydı (Anmeldung), Wohnungsgeberbestätigung, banka hesabı açma, bloke hesap aktivasyonu ve Türkiye'de halledilmesi gereken kayıtlar.
Yazıyı oku →Almanya'da Öğrenci Evi Bulma Rehberi: Yurt, WG ve Dikkat Edilecekler
Almanya'da ev nasıl bulunur? Öğrenci yurdu başvurusu, WG arama, ilan kısaltmaları, depozito kuralları, dolandırıcılıktan korunma ve Anmeldung uyarısı.
Yazıyı oku →Almanya'da Öğrenciyken Çalışmak: 140 Gün Kuralı, Ücretler ve Vergi
Almanya'da öğrenciler ne kadar çalışabilir? 140 gün kuralı, HiWi ve Werkstudent farkı, 2026 asgari ücret ve Minijob sınırı, vergi iadesi ve kayıt dışı çalışma riskleri.
Yazıyı oku →